La paie est l’ensemble des opérations qui permettent de calculer et de verser la rémunération d’un salarié. Elle comprend la prise en compte du temps travaillé, des primes et des absences, le calcul des cotisations, puis l’établissement du bulletin de paie.
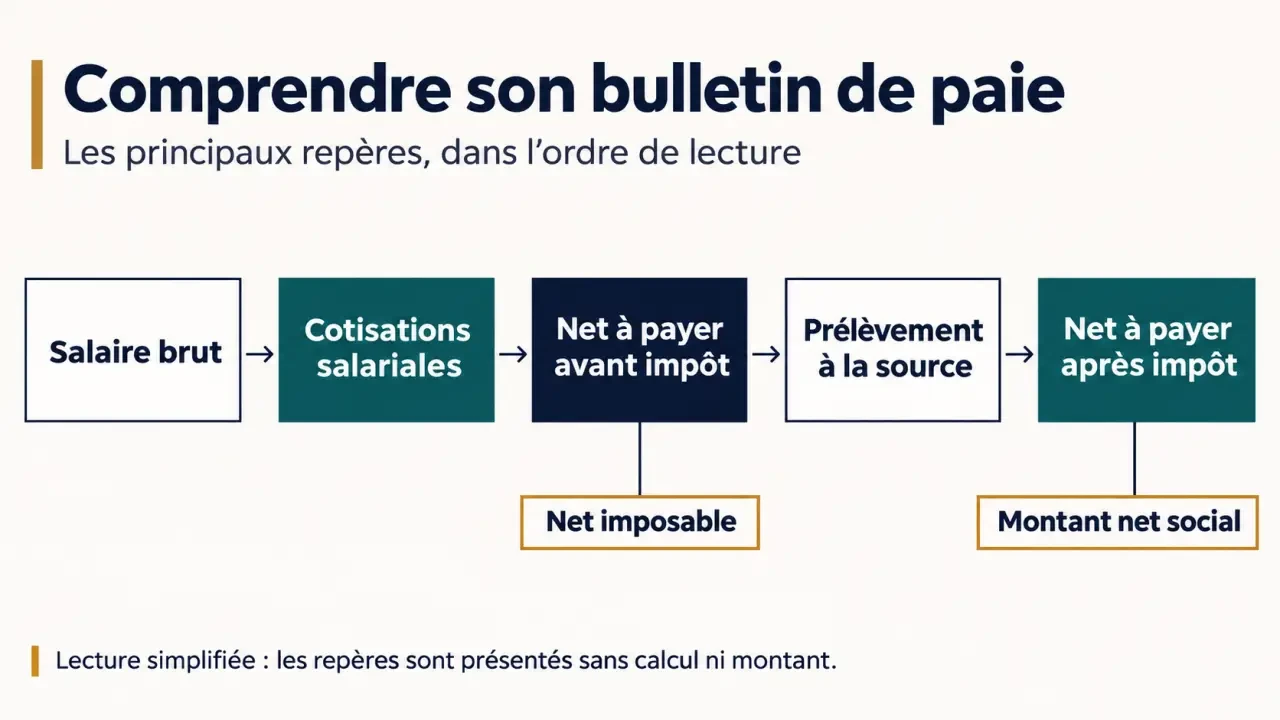
Pour lire une fiche de paie, repérez d’abord la période et le salaire brut, puis les cotisations salariales, le net avant impôt et le prélèvement à la source. Le net imposable et le montant net social répondent à d’autres usages : ils ne correspondent pas nécessairement à la somme reçue sur le compte bancaire.
Paie, salaire et bulletin : quelle différence ?
Le salaire est la rémunération due au salarié en contrepartie de son travail. Il peut comprendre une part fixe et des éléments variables, comme une prime ou des heures supplémentaires. La paie désigne le processus qui permet de calculer cette rémunération, les prélèvements associés et le paiement.
La fiche de paie, aussi appelée bulletin de paie ou bulletin de salaire, est le document qui détaille ce calcul pour une période donnée. Elle sert de justificatif de rémunération et permet au salarié de comprendre les sommes retenues ou ajoutées.
À ne pas confondre : dans l’expression familière « ça fait une paye », le mot signifie qu’il s’est écoulé beaucoup de temps. « Paie » et « paye » peuvent aussi désigner la rémunération ; le premier terme est couramment employé dans le contexte professionnel.
Comment la paie est-elle préparée ?
Avant de produire un bulletin, la personne chargée de la paie rassemble les informations du salarié et les événements de la période. Le contrat, l’organisation du temps de travail et la convention collective applicable servent de cadre au calcul.
- Collecter les éléments fixes : salaire de base, emploi, temps de travail prévu et données nécessaires aux cotisations.
- Ajouter les éléments variables : heures supplémentaires, primes, absences, congés, remboursements et éventuels avantages en nature.
- Calculer la rémunération : déterminer le brut, appliquer les cotisations et contributions, puis calculer le net et le prélèvement à la source.
- Contrôler le bulletin : comparer les données saisies aux justificatifs et relire les montants, notamment lorsqu’un changement intervient.
- Finaliser la paie : remettre le bulletin, payer le salaire, effectuer les déclarations sociales et conserver les documents.
Une entrée ou une sortie en cours de mois, un temps partiel, un forfait ou une absence peuvent modifier la base de calcul. En activité partielle, les heures concernées et les indemnités correspondantes doivent aussi être prises en compte.
Du salaire brut au net : quels montants lire ?
Le salaire brut regroupe la rémunération avant déduction des cotisations et contributions salariales. Pour passer au net, on retranche notamment ces prélèvements. On applique ensuite la retenue à la source au titre de l’impôt sur le revenu afin d’obtenir la somme nette à verser après impôt.
Les cotisations patronales s’ajoutent au coût supporté par l’employeur : elles ne sont pas déduites du salaire brut du salarié. Les cotisations et contributions participent au financement de la protection sociale, notamment de dispositifs de retraite et de chômage.
| Montant | À quoi il correspond | Utilité pour la lecture |
|---|---|---|
| Salaire brut | Rémunération avant les déductions salariales. | Point de départ du calcul des cotisations et du net. |
| Net à payer avant impôt | Montant calculé après les retenues salariales et les éventuels autres ajouts ou déductions applicables. | Repère avant le prélèvement à la source. |
| Net imposable | Montant retenu pour l’impôt sur le revenu, calculé selon des règles fiscales. | Il peut différer du net à payer, notamment parce que certaines contributions ne sont pas déductibles fiscalement. |
| Montant net social | Montant de référence utilisé pour certaines prestations sociales. | Il ne correspond pas nécessairement au montant versé. |
| Net à payer après impôt | Net à payer avant impôt, diminué du prélèvement à la source. | Repère pour rapprocher le bulletin du paiement reçu. |
Le montant net social est apparu sur les bulletins à partir de juillet 2023. Sa présence répond à un objectif distinct de celui du net imposable : faciliter la déclaration des ressources pour certaines prestations.
Un exemple simple de calcul
Supposons un salaire brut de 2 500 € et des cotisations salariales fictives de 500 €. Sans autre ajout ni retenue, le net avant impôt est de 2 000 €. Si le prélèvement à la source indiqué sur le bulletin est de 100 €, le net après impôt est de 1 900 €.
Ces montants sont fictifs : ils ne constituent ni un taux de cotisation ni une estimation applicable à tous les salariés. Le net imposable et le net social ne peuvent pas être déduits de ces seules données.
Primes, heures supplémentaires et avantages : quel effet sur la paie ?
- Heures supplémentaires : elles ajoutent une rémunération au salaire de base. Le bulletin permet de distinguer les heures concernées et leur majoration.
- Primes : une prime liée aux résultats ou aux conditions de travail peut augmenter la rémunération brute.
- Indemnités et remboursements : un remboursement de frais professionnels ne se lit pas comme une prime de salaire.
- Avantages en nature : la mise à disposition d’un bien ou d’un service à usage personnel peut constituer un élément de rémunération. Sa valeur figure dans le calcul, sans représenter nécessairement une somme supplémentaire versée sur le compte.
- Absences et congés : ils peuvent entraîner une retenue, une indemnisation ou un maintien de rémunération. Les lignes correspondantes expliquent l’écart avec un mois habituel.
Pour comprendre une variation, comparez les lignes du mois avec celles du bulletin précédent : une prime exceptionnelle, une absence ou des heures supplémentaires peuvent expliquer l’écart sans que le salaire de base ait changé.
Que doit contenir une fiche de paie ?
Le bulletin associe des informations d’identification aux détails du calcul. Les repères ci-dessous aident à le contrôler ; les mentions à examiner dépendent aussi de la situation du salarié.
Identité et période de travail
- Les informations permettant d’identifier l’employeur, notamment son nom, son adresse et ses identifiants, dont le numéro Siret et le code d’activité.
- Le nom du salarié, son emploi et sa classification.
- La convention collective applicable ou, à défaut, la référence aux dispositions pertinentes du Code du travail.
- La période de paie et les éléments de durée du travail : heures rémunérées, heures supplémentaires et, lorsqu’il s’applique, forfait. Les heures payées au taux normal sont distinguées de celles qui donnent lieu à une majoration.
Rémunération et prélèvements
- Le salaire brut et les éléments qui le composent : salaire de base, primes et autres accessoires de rémunération.
- Les cotisations et contributions, avec les éléments nécessaires à la compréhension de leur calcul, notamment leurs bases et les montants à la charge du salarié et de l’employeur.
- Les autres sommes ajoutées ou retenues, ainsi que les éventuels remboursements.
- Les montants de synthèse, dont le net imposable, le montant net social et le net à payer.
- Le prélèvement à la source, sa base et son taux, ainsi que le montant payé après ce prélèvement.
Le bulletin comporte aussi des informations sur les congés lorsqu’ils sont pris pendant la période, notamment leurs dates et le montant de l’indemnité correspondante. Il indique la date de paiement et rappelle l’intérêt de conserver le document sans limitation de durée.
Quelles informations ne doivent pas apparaître ?
Le bulletin ne doit pas mentionner l’exercice du droit de grève ni l’activité de représentation des salariés. Les sommes liées à l’activité de représentation sont intégrées à la rémunération sans révéler cette activité. Une absence peut avoir un effet sur la paie, mais le motif interdit ne doit pas être inscrit sur le document.
Remise et conservation du bulletin de paie
L’employeur remet un bulletin au salarié lors du paiement du salaire, généralement chaque mois. La remise peut être effectuée sur papier ou par voie électronique. Le salarié peut s’opposer au format électronique et obtenir un bulletin papier.
L’employeur doit conserver une copie des bulletins pendant au moins cinq ans. De son côté, le salarié a intérêt à conserver ses bulletins sans limitation de durée : ils peuvent servir à justifier ses revenus, son emploi ou ses droits à la retraite.
Pour les documents numériques, une copie personnelle classée par année facilite les recherches. Conserver également les pièces qui expliquent une variation, comme un justificatif de prime ou d’absence, aide à reconstituer un calcul ancien.
Que faire si un bulletin semble incorrect ?
Commencez par isoler la ligne en cause et la période concernée. Comparez-la avec le contrat, les relevés d’heures, les justificatifs d’absence et les bulletins précédents. Un net différent ne signifie pas forcément une erreur : le prélèvement à la source ou un élément variable peut avoir changé.
Signalez ensuite l’écart au service chargé de la paie, en indiquant le montant attendu et les documents utiles. Si une erreur est confirmée, une régularisation peut être effectuée sur un bulletin ultérieur. Conservez le bulletin initial et celui qui porte la correction pour garder la trace des deux opérations.
Logiciel de paie et simulateur : à quoi servent-ils ?
Un logiciel de paie rassemble les données des salariés, applique les paramètres enregistrés et automatise une partie des calculs. Il produit les bulletins et peut aider à préparer la déclaration sociale nominative, ou DSN. L’automatisation ne remplace pas le contrôle des informations saisies : une absence oubliée ou une prime attribuée au mauvais salarié peut se retrouver sur le bulletin.
Pour apprécier un outil, regardez surtout s’il gère la convention collective, les situations de travail de l’entreprise, les éléments variables et les contrôles avant déclaration. La possibilité de retrouver une modification et son auteur aide aussi à expliquer une régularisation.
Un simulateur de l’Urssaf répond à un besoin différent : obtenir une estimation, par exemple du passage du brut au net ou du coût d’une embauche. Le résultat dépend des données renseignées et ne remplace pas un bulletin établi avec les éléments réels du salarié.
Quelles évolutions récentes ont modifié le bulletin de paie ?
Le principe du bulletin n’a pas changé : on part du brut, on retranche les prélèvements, on arrive au net. Plusieurs évolutions ont toutefois ajouté des lignes ou modifié la manière de le remettre et de l’exploiter.
- Prélèvement à la source : le bulletin affiche une ligne dédiée à l’impôt prélevé et le net à payer après impôt, en plus du net avant impôt et du net imposable.
- Montant net social : ce montant figure sur les bulletins. Il sert de référence pour déclarer ses ressources dans le cadre de certaines prestations.
- Bulletin électronique : la remise par voie électronique est possible, le salarié pouvant demander un bulletin papier.
- Déclaration sociale nominative : les données de paie alimentent la DSN, ce qui rend l’exactitude des informations saisies d’autant plus importante.
Questions fréquentes sur la paie
Le salaire brut est-il le coût total pour l’employeur ?
Non. Le coût comprend aussi les cotisations et contributions patronales applicables.
Le net imposable est-il le montant versé ?
Non. Le net imposable sert au calcul de l’impôt. Le montant versé se rapproche du net à payer après prélèvement à la source, sous réserve d’autres opérations de paiement éventuelles, comme un acompte déjà versé.
Pourquoi le net social diffère-t-il du net à payer ?
Ces montants ne servent pas au même usage et ne sont pas construits à partir de règles identiques. Le net social sert de référence pour certaines prestations ; le net à payer indique la somme due au titre de la paie, avant ou après impôt selon le libellé.